A reforma do banheiro parecia simples até a marteleteira atingir uma tubulação oculta e sem mapeamento em planta, gerando vazamento para os andares inferiores. O morador acionou o seguro residencial convencional e descobriu a restrição: apólices residenciais comuns contêm cláusula de exclusão para danos ocorridos durante reformas em andamento.
- O que é: apólice que protege construtor e cliente contra danos acidentais à obra e a terceiros
- Custo médio em 2026: R$ 500 a R$ 1.800 em reformas residenciais; 0,2% a 0,6% do valor em construções
- Coberturas centrais: infiltrações imprevistas, desabamento, incêndio e danos a tubulações vizinhas
- Quando é adotado: decisão mútua de proteção patrimonial e exigência em financiamentos bancários
Quanto custa o seguro de obra em 2026? (Tabela de Preços e Taxas)
O custo do seguro de obras e reformas — formalmente denominado Seguro de Riscos de Engenharia (RDO) associado à Responsabilidade Civil do Construtor (RC Obras) — não é uma despesa punitiva nem pressupõe falhas da equipe. Trata-se de um instrumento de proteção mútua que custa habitualmente entre 0,2% e 0,8% do orçamento total da intervenção civil.
Em reformas residenciais, sobretudo em imóveis mais antigos onde não existem plantas hidráulicas ou estruturais originais (as-built), o seguro funciona como uma blindagem compartilhada. Ele assegura que imprevistos com instalações embutidas desgastadas pelo tempo não sobrecarreguem injustamente o bolso do proprietário nem desestabilizem o fluxo financeiro da construtora.
A precificação pelas seguradoras é calculada a partir de quatro variáveis principais:
- Limite Máximo de Indenização (LMI): O teto financeiro contratado para cobrir eventuais recomposições materiais ou danos a terceiros.
- Tipologia e Complexidade da Intervenção: Obras com demolição de alvenarias antigas, aberturas de vãos ou substituição de prumadas envolvem maior grau de incerteza do que pinturas e marcenarias.
- Localização e Entorno: Edifícios multifamiliares com múltiplos apartamentos confrontantes possuem maior densidade de redes compartilhadas.
- Prazo de Vigência: A apólice cobre estritamente o período da obra estipulado no cronograma executivo, normalmente entre 3 e 12 meses, com possibilidade de extensão contratual se houver prorrogação.
Para reformas em apartamentos e residências urbanas na cidade de São Paulo/SP, as seguradoras especializadas praticam prêmios que partem de R$ 500,00 a R$ 850,00 para intervenções mais leves e de R$ 1.200,00 a R$ 2.400,00 para reformas completas com intervenções civis amplas. Valores referentes a São Paulo/SP; em outras regiões e capitais do país, os custos de apólice podem variar conforme a sinistralidade local e as políticas comerciais dos corretores habilitados.
Custos do Seguro de Obra por Porte e Tipologia em 2026 (Atualizada 2026)
Entendendo a Franquia Dedutível
A franquia é a coparticipação combinada do segurado em caso de sinistro indenizável, funcionando como um limitador que viabiliza o custo acessível da apólice.
Ela costuma ser estipulada em 5% a 15% do valor do prejuízo apurado, respeitando um piso mínimo estabelecido em apólice (habitualmente entre R$ 1.000,00 e R$ 2.500,00 para Responsabilidade Civil). Se uma tubulação oculta antiga se romper durante os trabalhos e causar um prejuízo de R$ 8.000,00 no forro de gesso e piso do vizinho de baixo, e sua franquia for de R$ 1.500,00, a seguradora indenizará os R$ 6.500,00 restantes após a vistoria de regulação.
Curadoria Técnica Lar Pontual Engenharia
Ferramentas próprias de engenharia, escolhidas para este assunto.Nos projetos e reformas que gerenciamos, a contratação do seguro de obra com cobertura de riscos de engenharia e responsabilidade civil é o pilar que blinda o patrimônio do cliente contra imprevistos executivos e litígios de vizinhança.
Envie a Proposta da Obra no Mesmo Dia da Visita Técnica
Orçamento em EAP com BDI e cronograma com linha de base prontos em uma tarde, exportados em PDF com a marca do seu escritório.
Vou derrubar uma parede num apartamento de 1998. Precisa de ART?
Assistente de IA para Planejamento de Obras
Crie listas de tarefas inteligentes baseadas no escopo do seu imóvel e saiba com que antecedência comprar louças, pisos e gesso.
Cronograma Executivo e Fluxo de Pagamentos da Obra
Obtenha um cronograma passo a passo baseado na sequência real da engenharia civil e evite desembolsos simultâneos de caixa.
O que o seguro de obra cobre: coberturas básicas e adicionais
Uma apólice de seguro de obra bem dimensionada é estruturada em dois blocos complementares: a cobertura básica de danos materiais e as coberturas adicionais contratadas sob medida.
A existência dessas coberturas não decorre de desconfiança técnica, mas do reconhecimento de que qualquer obra civil envolve a manipulação de elementos físicos sujeitos a imprevistos — desde intempéries até redes embutidas sem registro prévio.
Cobertura Básica: Riscos de Engenharia
A cobertura básica garante a reposição financeira contra danos físicos repentinos sofridos pela própria obra e pelos materiais estocados no local durante a execução:
- Incêndio, Raio e Explosão: Acidentes envolvendo solventes, curtos-circuitos em redes provisórias ou trabalhos a quente com maçarico.
- Desmoronamento e Abalo Estrutural: Queda acidental de elementos construtivos, desabamento de alvenarias durante abertura de vãos ou falhas em escoramentos metálicos provisórios.
- Eventos da Natureza: Vendavais severos, tempestades com granizo, inundações ou destelhamentos que danifiquem o canteiro e acabamentos recém-instalados.
- Danos Materiais Acidentais: Danos físicos decorrentes de manuseio ou movimentação de cargas e materiais dentro do canteiro.
Coberturas Adicionais Essenciais
Para conferir tranquilidade ao proprietário e ao construtor perante a vizinhança e o condomínio, as coberturas adicionais são personalizadas conforme o projeto:
- Responsabilidade Civil do Construtor (RC Obras): Cobre danos materiais e corporais involuntariamente causados a terceiros, como conserto de trincas na alvenaria vizinha decorrentes de vibração ou reparo de infiltrações em apartamentos contíguos.
- Responsabilidade Civil Cruzada: Fundamental em obras com múltiplos prestadores autônomos (elétrica, gesso, marcenaria, pintura), cobrindo danos acidentais que uma equipe cause ao serviço da outra.
- Furto Qualificado e Roubo de Materiais: Indeniza a subtração de ferramentas elétricas, fiações de cobre, pisos porcelanatos e louças sanitárias armazenadas no imóvel com arrombamento evidente de portas ou janelas.
- Despesas de Desentulho e Limpeza: Cobre a contratação de caçambas licenciadas e serviços de remoção de entulho após a ocorrência de um sinistro coberto.
- Danos Morais a Terceiros: Resguarda contra eventuais litígios indenizatórios decorrentes de transtornos severos provocados por acidentes no canteiro.
Incidência de Sinistros em Obras Residenciais (Atualizada 2026)
- Danos a Vizinhos e Tubulações Compartilhadas45,0%
- Vazamentos, Infiltrações e Alagamentos25,0%
- Vendavais, Queda de Raios e Desmoronamentos15,0%
- Furto Qualificado de Ferramentas e Materiais10,0%
- Outros (1)5,0%
O seguro é uma excelente alternativa de blindagem patrimonial, mas não é a única. Construtor e cliente podem perfeitamente estabelecer em contrato uma matriz de riscos compartilhados para o caso de incidentes em tubulações ocultas preexistentes, mantendo a previsibilidade financeira da obra.
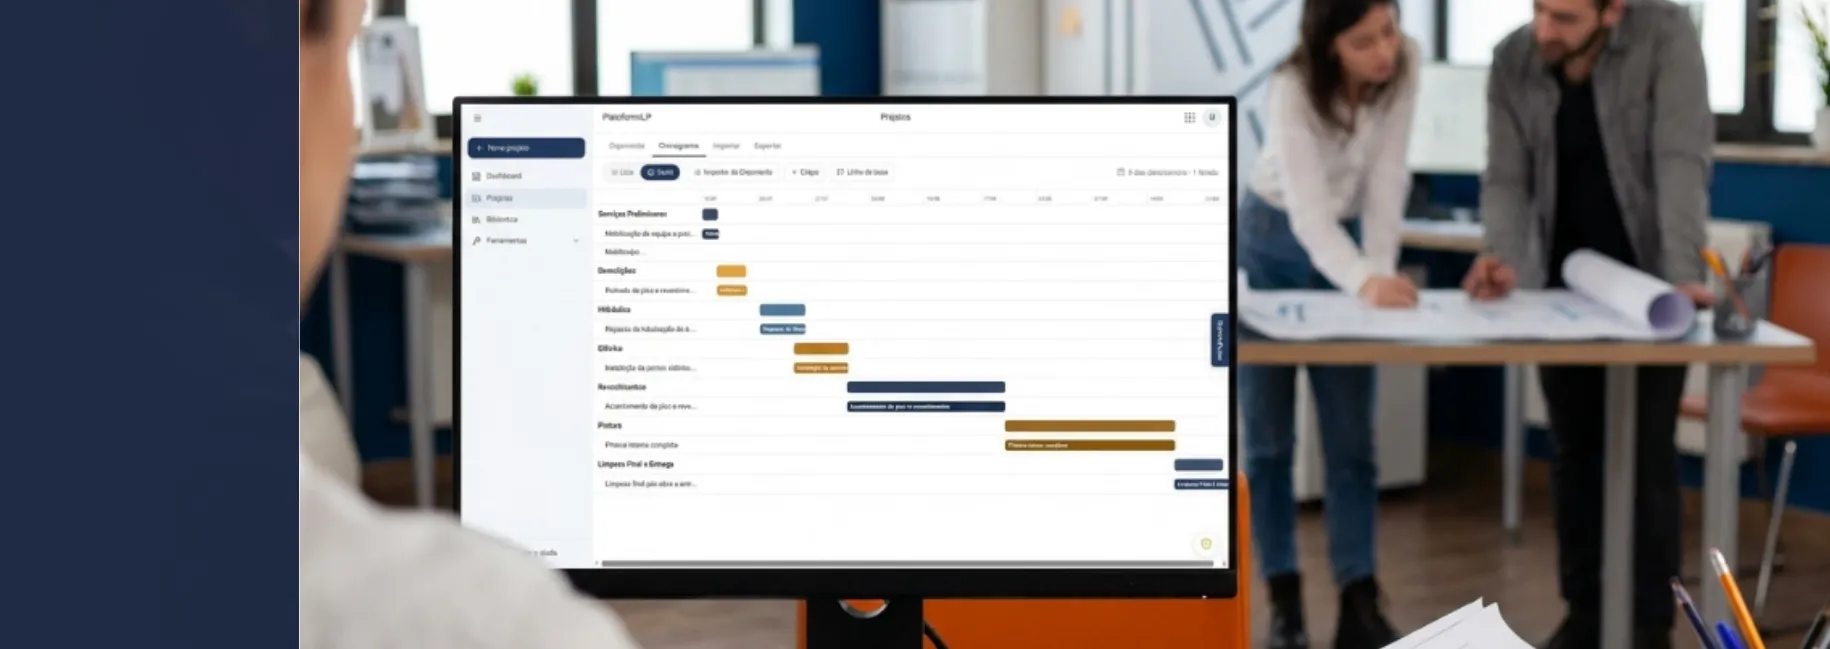
O Cliente Não Espera uma Semana pelo Orçamento
Quem responde primeiro com uma proposta bem apresentada sai na frente. Na PlataformaLP você monta orçamento em EAP com BDI e cronograma no mesmo fluxo e envia em PDF com a sua marca antes da concorrência.

O seguro de obra é obrigatório? O que dizem o condomínio e a Caixa
Uma dúvida comum entre moradores e profissionais é se a contratação de uma apólice de seguro de obra é obrigatória por lei ou por regras prediais. A resposta exige separar o que é exigência normativa do que é decisão estratégica de proteção.
A Realidade dos Condomínios Residenciais
Na prática cotidiana da construção civil, os condomínios residenciais não costumam exigir apólice de seguro de obra para autorizar reformas em apartamentos.
O que as convenções condominiais e a norma ABNT NBR 16.280 (Reforma em Edificações) exigem obrigatoriamente é a entrega do Plano de Reforma detalhado, com a devida ART (CREA) ou RRT (CAU) assinada por engenheiro ou arquiteto habilitado, cronograma executivo e identificação dos trabalhadores.
Portanto, em reformas de apartamentos, a contratação do seguro decorre de uma decisão consciente e mútua entre o proprietário e o construtor. Ambas as partes reconhecem que a intervenção em um edifício habitado traz variáveis fora do controle visual imediato — especialmente em prédios antigos onde as plantas originais foram perdidas ao longo das décadas.
O Seguro é a Única Opção? O Acordo Mútuo de Responsabilidades
O seguro formal com seguradora privada não é o único caminho para resguardar a obra. Em muitas reformas residenciais, cliente e construtor preferem pactuar um acordo contratual claro de responsabilidades e contingências:
- Imóveis Antigos sem Plantas (As-Built): Quando o proprietário não dispõe das plantas originais de hidráulica e elétrica, é comum constar em contrato que eventuais vazamentos em tubulações embutidas já fragilizadas pelo tempo serão absorvidos por uma margem de contingência previamente aprovada.
- Danos a Terceiros por Falha Operacional: Por outro lado, acidentes resultantes de imperícia direta na execução dos novos serviços contratados podem ficar sob encargo acordado do executor.
- Transparência Preventiva: Essa divisão técnica das responsabilidades evita conflitos, formaliza as expectativas de cada lado e permite que a reforma transcorra com cooperação e segurança mútua.
Financiamento Imobiliário na Caixa Econômica Federal e Bancos
A obrigatoriedade formal de seguro atua principalmente nas operações de crédito imobiliário:
- Seguro Habitacional Obrigatório (Lei Federal nº 4.380/1964): Contratos de financiamento habitacional pelo SBPE exigem a contratação das coberturas de DFI (Danos Físicos ao Imóvel) e MIP (Morte e Invalidez Permanente), garantindo a liquidez do saldo devedor e a preservação do bem.
- Seguro Garantia de Término de Obra (Performance Bond): Empreendimentos imobiliários com venda de unidades na planta costumam exigir garantia de entrega para assegurar a conclusão da edificação em benefício dos compradores.
Obrigatoriedade e Exigências de Seguro por Tipo de Obra (Atualizada 2026)
Seguro residencial comum cobre reforma? A diferença que evita negativas
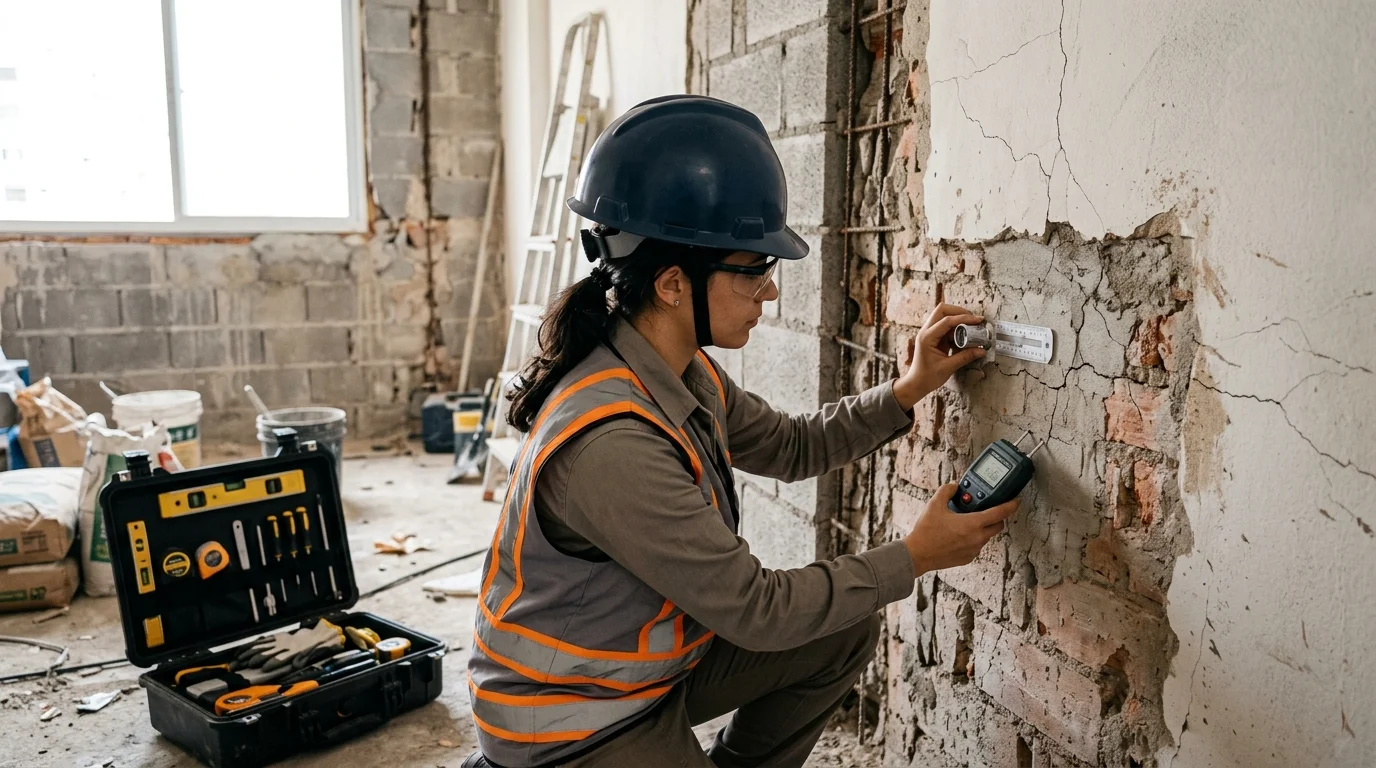
Um dos equívocos mais recorrentes entre proprietários de imóveis é acreditar que o seguro residencial comum cobre acidentes ocorridos durante uma obra.
As apólices convencionais de seguro residencial são dimensionadas exclusivamente para riscos da moradia rotineira — como a quebra de uma vidraça pelo vento ou curto-circuito em um eletrodoméstico em uso. Em praticamente todos os contratos do mercado, consta expressamente a cláusula de Riscos Excluídos decorrentes de Trabalhos de Reforma e Obras Civis.
A Razão Técnica da Exclusão
O Código Civil Brasileiro (Artigo 768) dispõe que o segurado perde a indenização caso agrave voluntariamente o risco contratado. Intervenções civis — que envolvem quebra de paredes, remoção de pisos com marteletes, corte de tubulações e trabalho com ferramentas pesadas — alteram substancialmente o perfil de risco do imóvel.
Se durante uma quebra de contrapiso houver o rompimento acidental de um ramal hidráulico, o perito da seguradora residencial identificará a existência de obra em andamento e a cobertura do seguro residencial convencional será negada. Para cobrir essas situações, é necessária a apólice específica de Riscos de Engenharia ou o alinhamento contratual prévio entre as partes.
Seguro Residencial Comum vs. Seguro de Riscos de Engenharia (Atualizada 2026)
O Laudo Cautelar de Vizinhança é um instrumento de transparência técnica para todas as partes. Em edificações antigas, realizar a vistoria fotográfica prévia nos imóveis confrontantes documenta fissuras e desgastes preexistentes decorrentes do tempo, evitando que danos estruturais antigos sejam confundidos com intervenções da nova reforma.
Qual o próximo passo? Monte seu Plano de Obra com IA
Consulte nosso assistente para entender a ordem crítica de execução (ex: impermeabilizar antes de assentar o revestimento) e as exigências da norma NBR 16280 para aprovar a obra com o síndico.
Como contratar e acionar o seguro de obra em caso de sinistro
A contratação de uma apólice de engenharia é um processo ágil e digital, normalmente concluído em 24 a 48 horas úteis junto a corretores especializados em construção civil.
Passo a Passo da Contratação
- Organização dos Dados Básicos da Obra: Reúna a planta arquitetônica da reforma, o memorial descritivo dos serviços, o cronograma físico-financeiro e a estimativa de custos.
- Emissão da Responsabilidade Técnica (ART ou RRT): As seguradoras solicitam a anotação técnica do engenheiro ou arquiteto responsável perante o conselho profissional (CREA ou CAU).
- Preenchimento do Questionário de Risco: O corretor solicitará detalhes técnicos simples, como previsão de demolição de paredes, intervenção em prumadas ou proximidade de vizinhos.
- Definição dos Limites de Indenização (LMI): Ajuste a cobertura de Responsabilidade Civil de forma coerente com o padrão do imóvel (recomenda-se entre R$ 200.000,00 e R$ 500.000,00 para apartamentos).
- Emissão do Certificado da Apólice: O documento é emitido e arquivado junto à documentação técnica de gestão da obra.
Como Agir Imediatamente em Caso de Sinistro
Caso ocorra um imprevisto durante os trabalhos — como um vazamento repentino ou dano acidental ao imóvel vizinho —, siga o procedimento técnico para assegurar a liquidação:
- 1. Medidas Imediatas de Mitigação: Feche registros de água ou desarme disjuntores para estancar a propagação do problema. Mitigar o dano imediato é dever de colaboração de qualquer contratante (Art. 771 do Código Civil).
- 2. Preservação do Local para Perícia: Evite executar correções definitivas ou descartar componentes danificados antes da vistoria do regulador da seguradora, permitindo atestar a causa do acidente.
- 3. Registro Fotográfico Detalhado: Faça fotos em plano aberto e em close de todas as áreas e itens afetados pelo evento.
- 4. Abertura do Aviso de Sinistro: Notifique o corretor e a seguradora em até 48 horas corridas, descrevendo dia, horário e circunstâncias do ocorrido.
- 5. Apresentação de Orçamentos de Reparo: Colete propostas comerciais de profissionais qualificados para a recomposição dos itens atingidos e submeta à aprovação do perito regulador.
Em sinistros de Responsabilidade Civil onde há danos a terceiros, a seguradora pode indenizar o custo do conserto diretamente ao prestador que executará o reparo no apartamento vizinho, cabendo ao segurado arcar apenas com a franquia estipulada em apólice.
FAQ — Perguntas Frequentes sobre Seguro de Obra
1. Quem deve pagar o seguro de obra: o proprietário ou a empreiteira?
A contratação pode ser combinada livremente entre as partes. Como o seguro resguarda tanto o patrimônio do proprietário quanto a saúde financeira do construtor, o custo costuma ser diluído nas despesas indiretas da obra ou contratado diretamente pelo proprietário, figurando a construtora como co-segurada ou estipulante. O fundamental é que ambos estejam cientes das coberturas e franquias acordadas.
2. O que acontece se a obra atrasar e a apólice vencer?
O seguro cobre estritamente o período contratado. Se o cronograma físico da reforma precisar de extensão por alterações de escopo ou chuvas, deve-se solicitar um endosso de prorrogação de vigência junto à seguradora antes do vencimento original. A seguradora cobrará apenas o prêmio complementar proporcional aos meses adicionais.
3. O que fazer quando o imóvel é antigo e não tem plantas de hidráulica e elétrica?
Esse é um dos cenários mais comuns em reformas urbanas. Quando não há plantas as-built, construtor e cliente devem agir em parceria: recomenda-se realizar uma sondagem não destrutiva (com detectores de tubulações e condutores) e incluir no contrato de reforma uma cláusula específica de contingência para redes ocultas preexistentes, ou contratar uma apólice de Riscos de Engenharia com cobertura de Responsabilidade Civil para absorver imprevistos em sistemas envelhecidos.
4. Acidentes com operários no canteiro de obras são cobertos pelo seguro?
A cobertura básica de Riscos de Engenharia cobre danos materiais aos bens físicos. Para proteger a equipe de obra contra acidentes de trabalho, contrata-se a cláusula complementar de Responsabilidade Civil do Empregador ou apólice de Acidentes Pessoais Coletivo (AP Obras), que cobre despesas médicas, hospitalares e indenizações por incapacidade.
5. O seguro de obra substitui o contrato detalhado de prestação de serviços?
Não. O seguro é uma garantia financeira externa para acidentes imprevistos, enquanto o contrato de prestação de serviços rege as obrigações executivas, prazos, formas de pagamento, garantia dos acabamentos e a matriz de responsabilidades entre as partes. Ambos se complementam para proporcionar uma reforma sem atritos.
Conclusão: Proteção Patrimonial e Previsibilidade na Reforma
O seguro de obra não deve ser encarado como um instrumento de desconfiança ou disputa entre as partes: ele é uma ferramenta de engenharia e gestão que protege conjuntamente o construtor e o cliente contra as incertezas físicas inerentes a qualquer construção.
Especialmente em imóveis mais antigos — onde a ausência de memoriais descritivos e plantas originais eleva o risco de interferências ocultas —, contar com uma apólice bem desenhada ou com um acordo contratual transparente de responsabilidades traz paz de espírito para todos os envolvidos.
Para proprietários, arquitetos e engenheiros que desejam quantificar insumos, prever contingências e orçar reformas residenciais com as melhores práticas de composição de custos, conheça a nossa ferramenta de gestão integrada.